El informe WASDE de noviembre resultó alcista para la soja y el maíz de EEUU, con stocks finales de soja muy por debajo de lo esperado. En la rueda del martes la soja anotó su mayor alza en cuatro meses.
Los futuros de soja, maíz y trigo terminaron este lunes con caídas leves mientras el mercado espera el informe del USDA del martes, con previsión de cosecha récord en EE.UU. Por su parte, Brasil exportó 1,21 millones de toneladas de soja y 1,27 millones de maíz en los primeros cuatro días de noviembre.
El USDA estima para 2027 un volumen en línea con sus expectativas para este año, apenas por debajo de las 270.000 toneladas de 2026, en un mercado donde los precios del arroz vienen subiendo.
El indicador global del cereal alcanzó los 138,9 puntos tras un aumento del 1,6% en octubre, diferenciándose del resto de los granos por problemas productivos, derivados del fenómeno de El Niño.
Este martes 10 de noviembre el organismo estadounidense publica su informe mensual. El promedio de los privados prevé una producción de soja de 125,11 millones de toneladas en Estados Unidos, frente a los 124,15 millones que calculó en octubre.
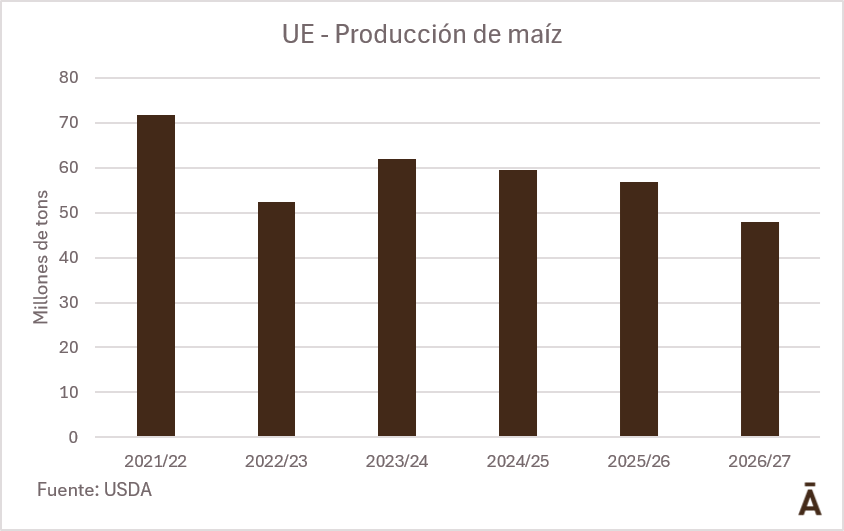
La Unión Europea necesitará importar más maíz en la campaña 2026/27, luego de que las altas temperaturas y la sequía golpearan sus principales regiones agrícolas. La Comisión Europea proyecta compras por 25 millones de toneladas, 5,7 millones más que en la campaña anterior, según su informe de perspectivas agrícolas de otoño.
La oficina del Departamento de Agricultura de Estados Unidos (USDA) en Beijing elevó a 110 millones de toneladas su proyección de importaciones chinas de soja para la campaña 2026/27, iniciada en octubre.
Esta semana empieza la cosecha de cebada para grano seco en la zona de Dolores, mientras ya se iniciaron las primeras recolecciones de colza y de cebada para grano húmedo, informó el ingeniero agrónomo Andrés Alayón.
La superficie sembrada con maíz de primera aumentó entre 20% y 30% respecto a la zafra pasada en la zona de Dolores, estimó el ingeniero agrónomo Andrés Alayón.
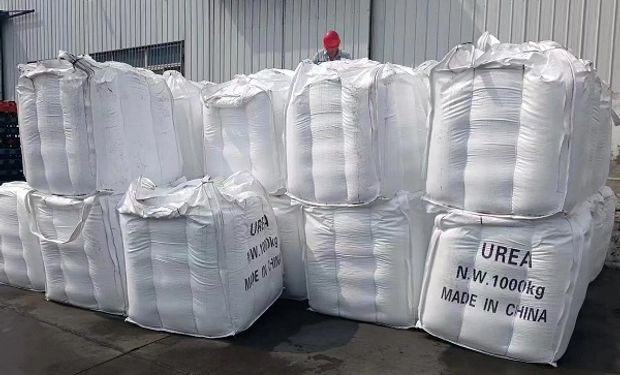
La escasa demanda de los principales importadores continúa presionando las cotizaciones de los fertilizantes nitrogenados. En cambio, el MAP mantiene precios elevados por las restricciones de oferta, mientras los productores argentinos enfrentan relaciones de compra desfavorables frente a los granos.